Reflexologista em microempresa: manter suas contas sem passar noites a fazê‑lo
A maioria dos reflexologistas que se instalam escolhe a microempresa pela sua simplicidade. Simples não significa sem obrigações: algumas regras se aplicam, e é melhor adotar bons hábitos desde a primeira sessão.
Um ponto de referência, não um conselho jurídico
Este artigo apresenta os princípios gerais. As regras evoluem e dependem da sua situação: verifique-as junto à URSSAF, à sua câmara consular ou a um contabilista.
O livro de receitas
É o documento central. Cada recebimento é registrado em ordem cronológica, com a data, a identidade do cliente, o valor, o modo de pagamento e a referência da fatura ou da nota correspondente.
O registro de compras só é exigido em princípio para atividades de venda ou hospedagem; contudo, conservar suas despesas é útil para acompanhar sua rentabilidade.
Faturas e notas
Para um serviço faturado a um particular, uma nota deve ser entregue a partir de 25 € TTC, e mediante solicitação abaixo desse valor. Se beneficia da franquia de IVA, a menção « TVA non applicable, article 293 B du CGI » deve constar nas suas faturas.
- Numeração contínua Sem lacunas nem duplicatas
- Informações obrigatórias Identidade, SIRET, data, serviço, preço
As declarações
O volume de negócios recebido deve ser declarado à URSSAF a cada mês ou a cada trimestre, conforme a opção escolhida, mesmo quando for zero. Também monitore os limites de volume de negócios da microempresa e da franquia de IVA: ultrapassá‑los altera as suas obrigações.
Um método em 10 minutos por semana
- Cada sessão recebida gera uma fatura ou nota, emitida no mesmo dia.
- Cada despesa (formação, óleos, aluguel de sala) é fotografada e arquivada.
- Uma vez por semana, verifique se o livro de receitas corresponde aos seus recebimentos bancários.
- Todo mês ou trimestre, declare a partir do total do livro de receitas.
- Conserve tudo por pelo menos dez anos.
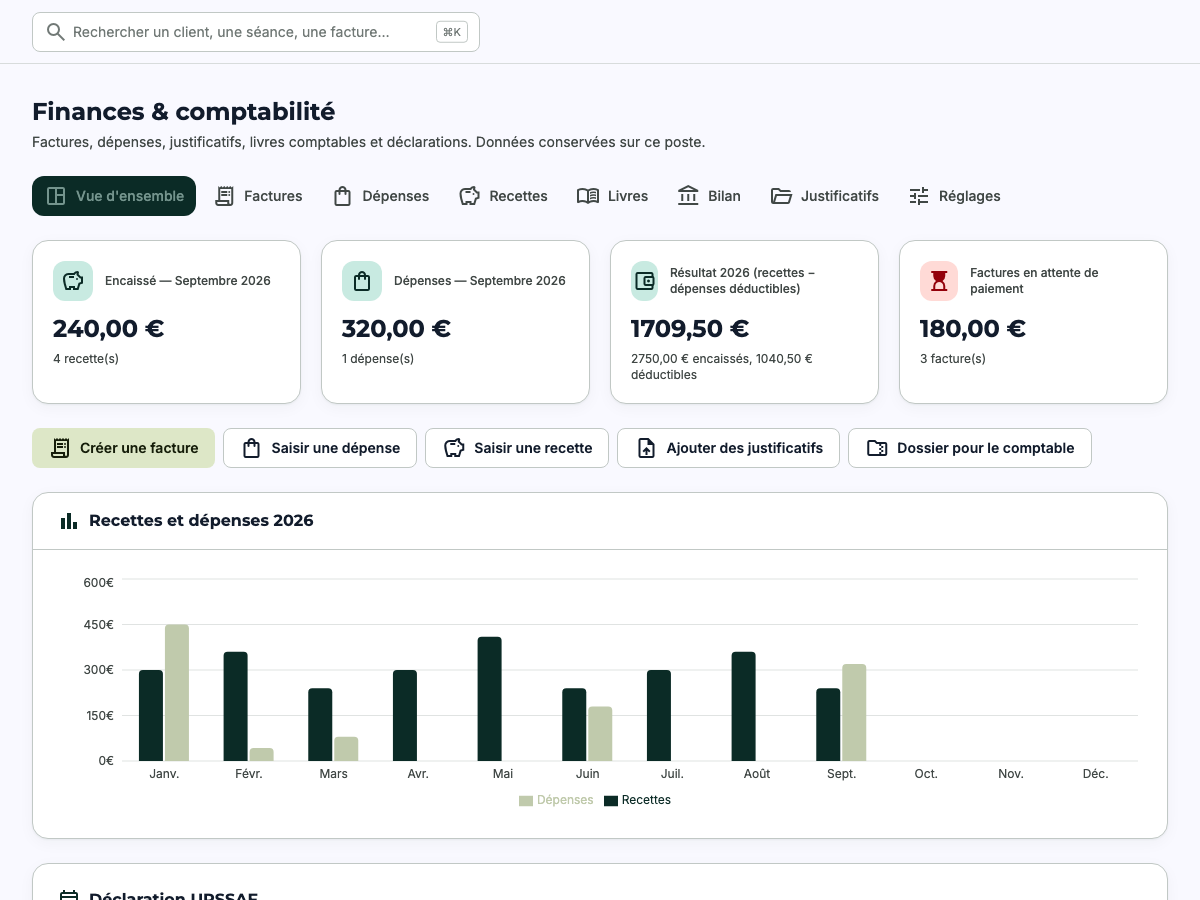
ReflexoDesk cuida dos livros para você
No ReflexoDesk, a fatura é emitida ao final da sessão; o livro de receitas, o registro de despesas, o diário e o livro‑razão são preenchidos gradualmente. Os comprovantes são arquivados com cada despesa, e suas declarações e limites são monitorados.