Reflexólogo en microempresa: llevar sus cuentas sin pasar noches en ello
La mayoría de los reflexólogos que se instalan eligen la microempresa por su simplicidad. Simple no significa sin obligaciones: se aplican algunas normas, y es mejor adoptar buenos hábitos desde la primera sesión.
Una referencia, no un consejo jurídico
Este artículo presenta los principios generales. Las normas evolucionan y dependen de su situación: verifíquelas con la URSSAF, su cámara consular o un experto contable.
El libro de ingresos
Es el documento central. Cada ingreso se registra en orden cronológico, con la fecha, la identidad del cliente, el importe, el modo de pago y la referencia de la factura o nota correspondiente.
El registro de compras solo se exige en principio para actividades de venta o alojamiento; sin embargo, conservar sus gastos es útil para seguir su rentabilidad.
Facturas y notas
Para una prestación facturada a un particular, se debe entregar una nota a partir de 25 € IVA incluido, y bajo petición por debajo. Si usted se beneficia de la franquicia de IVA, la mención « IVA no aplicable, artículo 293 B del CGI » aparece en sus facturas.
- Numeración continua Sin huecos ni duplicados
- Menciones obligatorias Identidad, SIRET, fecha, prestación, precio
Las declaraciones
La facturación recibida se declara a la URSSAF cada mes o cada trimestre, según la opción elegida, incluso cuando sea nula. También vigile los umbrales de facturación de la microempresa y de la franquicia de IVA: superarlos cambia sus obligaciones.
Un método en 10 minutos a la semana
- Cada sesión cobrada da lugar a una factura o nota, emitida el mismo día.
- Cada gasto (formación, aceites, alquiler de sala) es fotografiado y archivado.
- Una vez por semana, verifique que el libro de ingresos coincida con sus cobros bancarios.
- Cada mes o trimestre, declare a partir del total del libro de ingresos.
- Conserve todo durante al menos diez años.
ReflexoDesk lleva los libros por usted
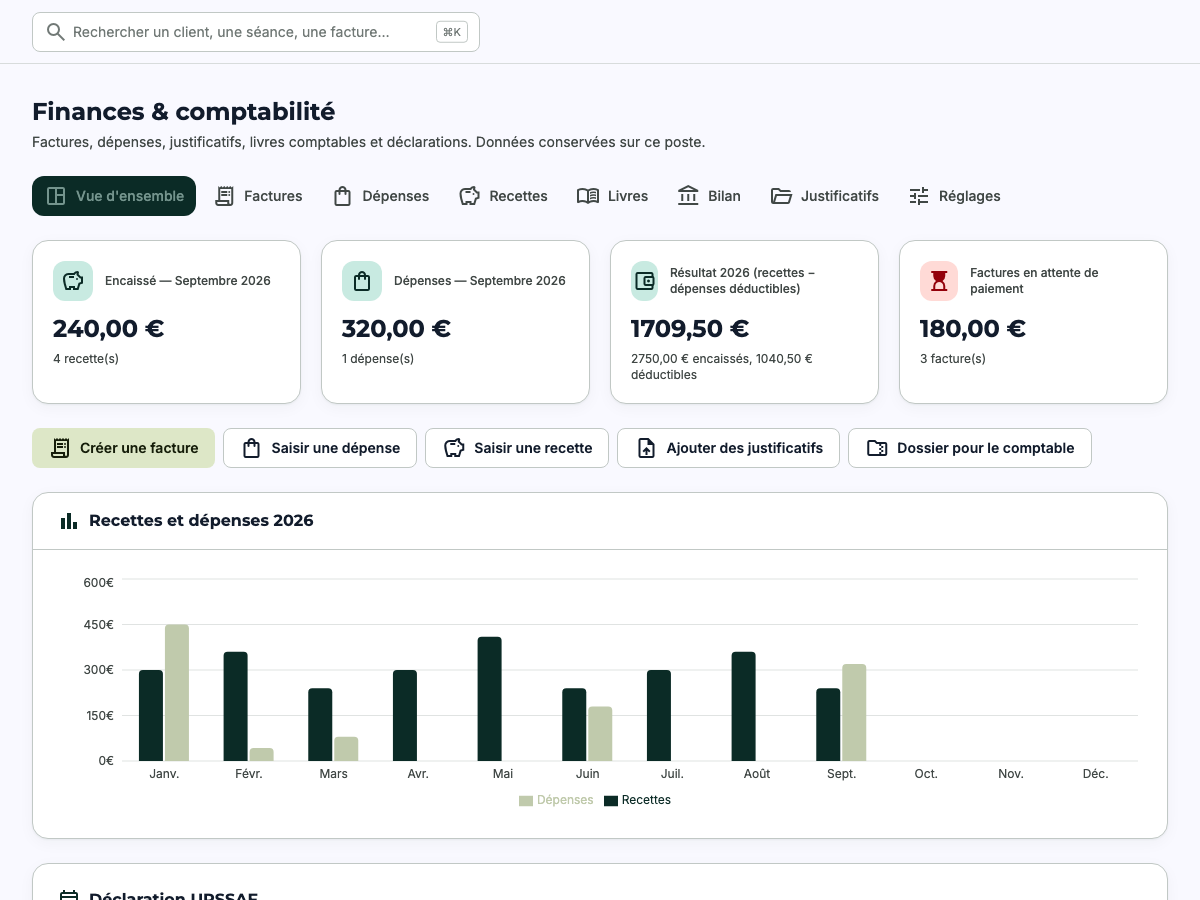
En ReflexoDesk, la factura se genera al final de la sesión; el libro de ingresos, el registro de gastos, el diario y el libro mayor se completan progresivamente. Los justificantes se archivan con cada gasto, y sus declaraciones y umbrales son monitorizados.